01
实体经济
景气、生产、需求与房地产等,用于判断增长的方向与斜率。
这是养老金资产配置受托框架的公开切片。你可以看到真实的研究结构、判断路径与工作界面;涉及客户和策略核心的部分,则以清晰的脱敏方式保留边界。
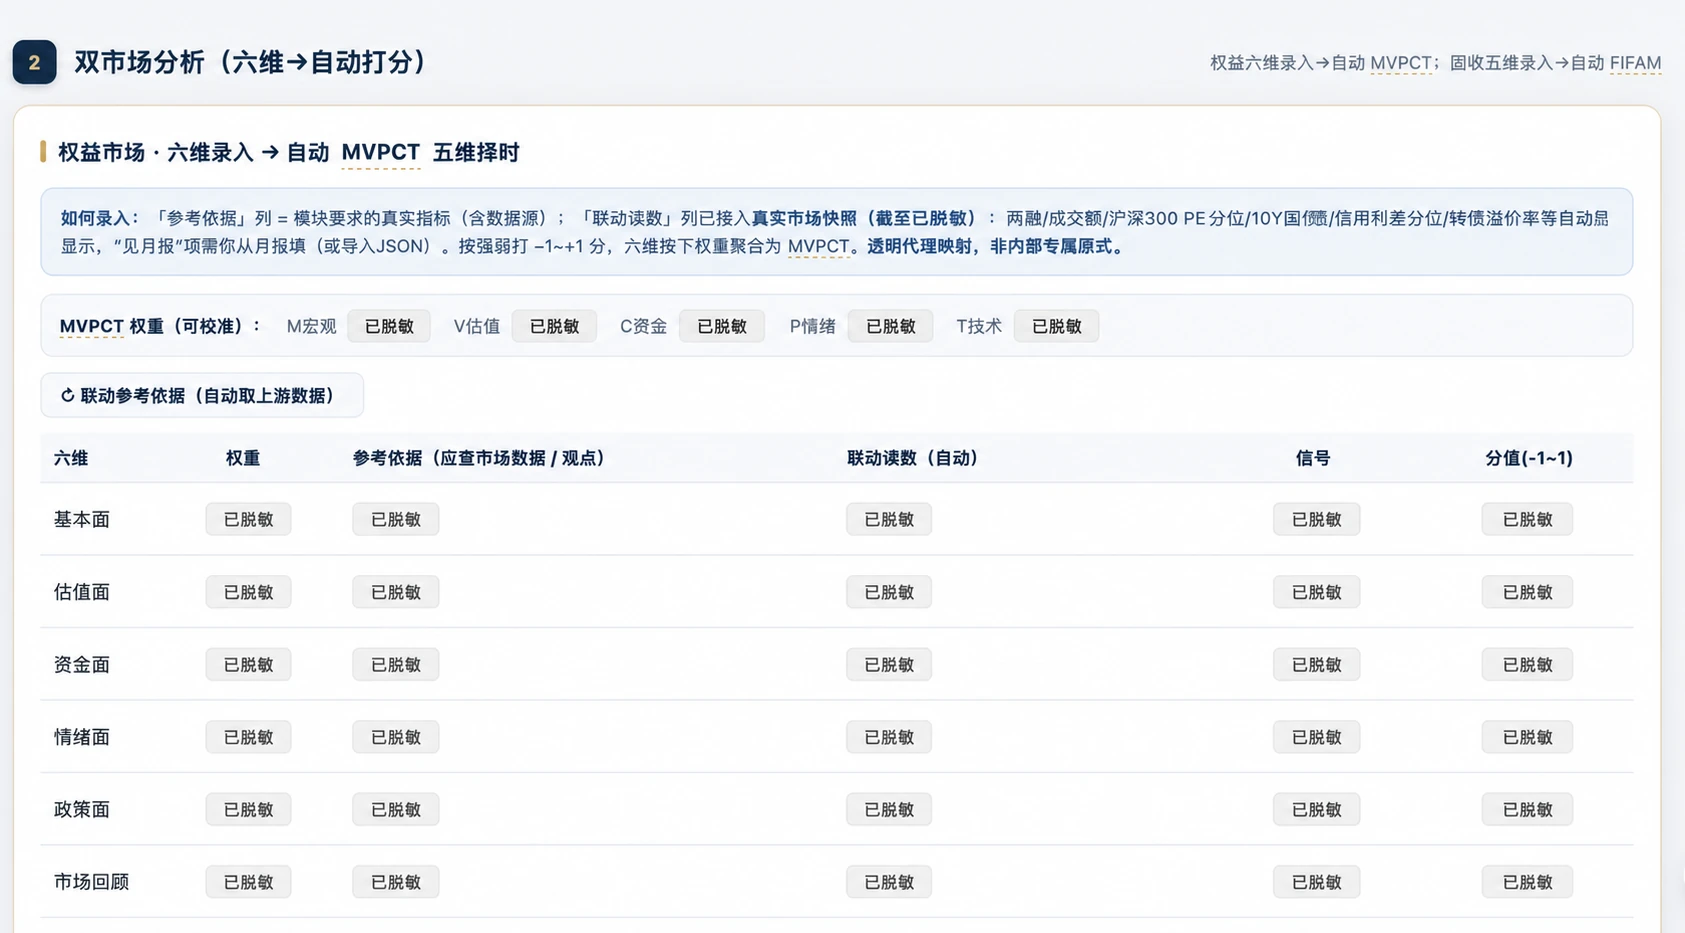
以下为原年金资配框架的真实工作界面。保留模块、表格、图表及分析链条;日期、实时读数、权重、评分、配置比例和当期结论均已处理为不可还原的脱敏标签。
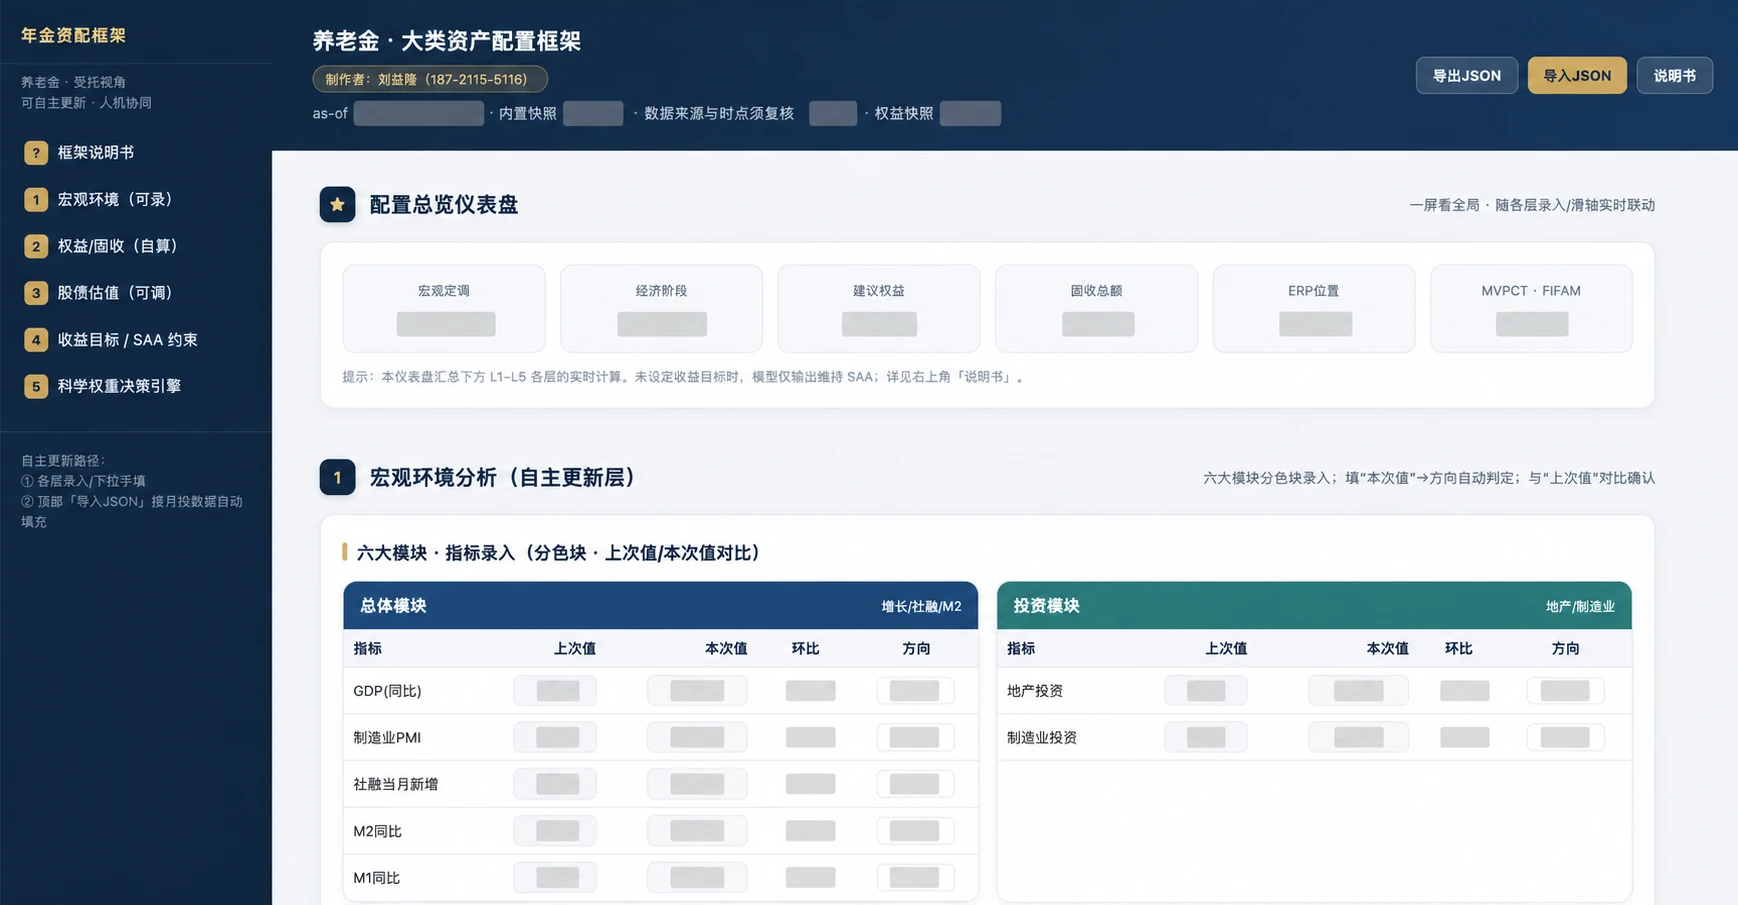
不是泛泛介绍。以下五个部分对应内部框架的实际工作层级;公开版保留每一层“输入—判断—输出”的方法,但不公开可反推组合或策略的数据。
宏观层以六类证据组织输入,先做数据时点与发布滞后核对,再推断增长、通胀与货币信用状态,最后形成可讨论的情景语言。
景气、生产、需求与房地产等,用于判断增长的方向与斜率。
消费、工业品与价格预期,识别通胀压力的来源与扩散。
货币、融资与利率环境,区分“宽松”与“有效传导”。
财政、货币与产业政策的节奏,作为情景修正而非独立结论。
海外增长、美元流动性及风险偏好,评估外溢与约束。
利率、信用与权益市场表现,检验宏观判断是否被市场定价。
确认发布时滞、来源、单位与可比性,避免把不同口径放入同一判断。
增长、通胀、货币信用:可人工覆盖,但必须保留覆盖理由。
输出条件化的环境描述,为权益、固收与相对价值研究提供上游输入。
框架不把“股债”当成一个分数。权益使用 MVPCT 五维聚合,固收使用 FIFAM 五维聚合;两套证据分别解释、互相校验,再进入组合层。
将多维市场信息聚合为可解释的权益研究底稿。
| 维度 | 公开展示的研究内容 | 内部输出 |
|---|---|---|
| 宏观 M | 增长、通胀、政策与信用 | 评分已隐藏 |
| 估值 V | 风险溢价、估值分位与相对吸引力 | 阈值已隐藏 |
| 资金 C | 流动性、成交、融资与增量资金 | 权重已隐藏 |
| 情绪 P | 拥挤度、风险偏好与反身性 | 信号已隐藏 |
| 技术 T | 趋势、结构、政策与市场验证 | 建议已隐藏 |
把利率方向、信用环境与交易结构拆开,避免只用单一利率判断债市。
| 维度 | 公开展示的研究内容 | 内部输出 |
|---|---|---|
| 基本面 F | 增长动能与通胀压力 | 评分已隐藏 |
| 流动性 I | 货币条件与资金价格 | 权重已隐藏 |
| 资金面 F | 供需、机构行为与配置力量 | 信号已隐藏 |
| 估值 A | 期限利差、信用利差与相对位置 | 阈值已隐藏 |
| 市场 M | 趋势、波动与交易拥挤度 | 建议已隐藏 |
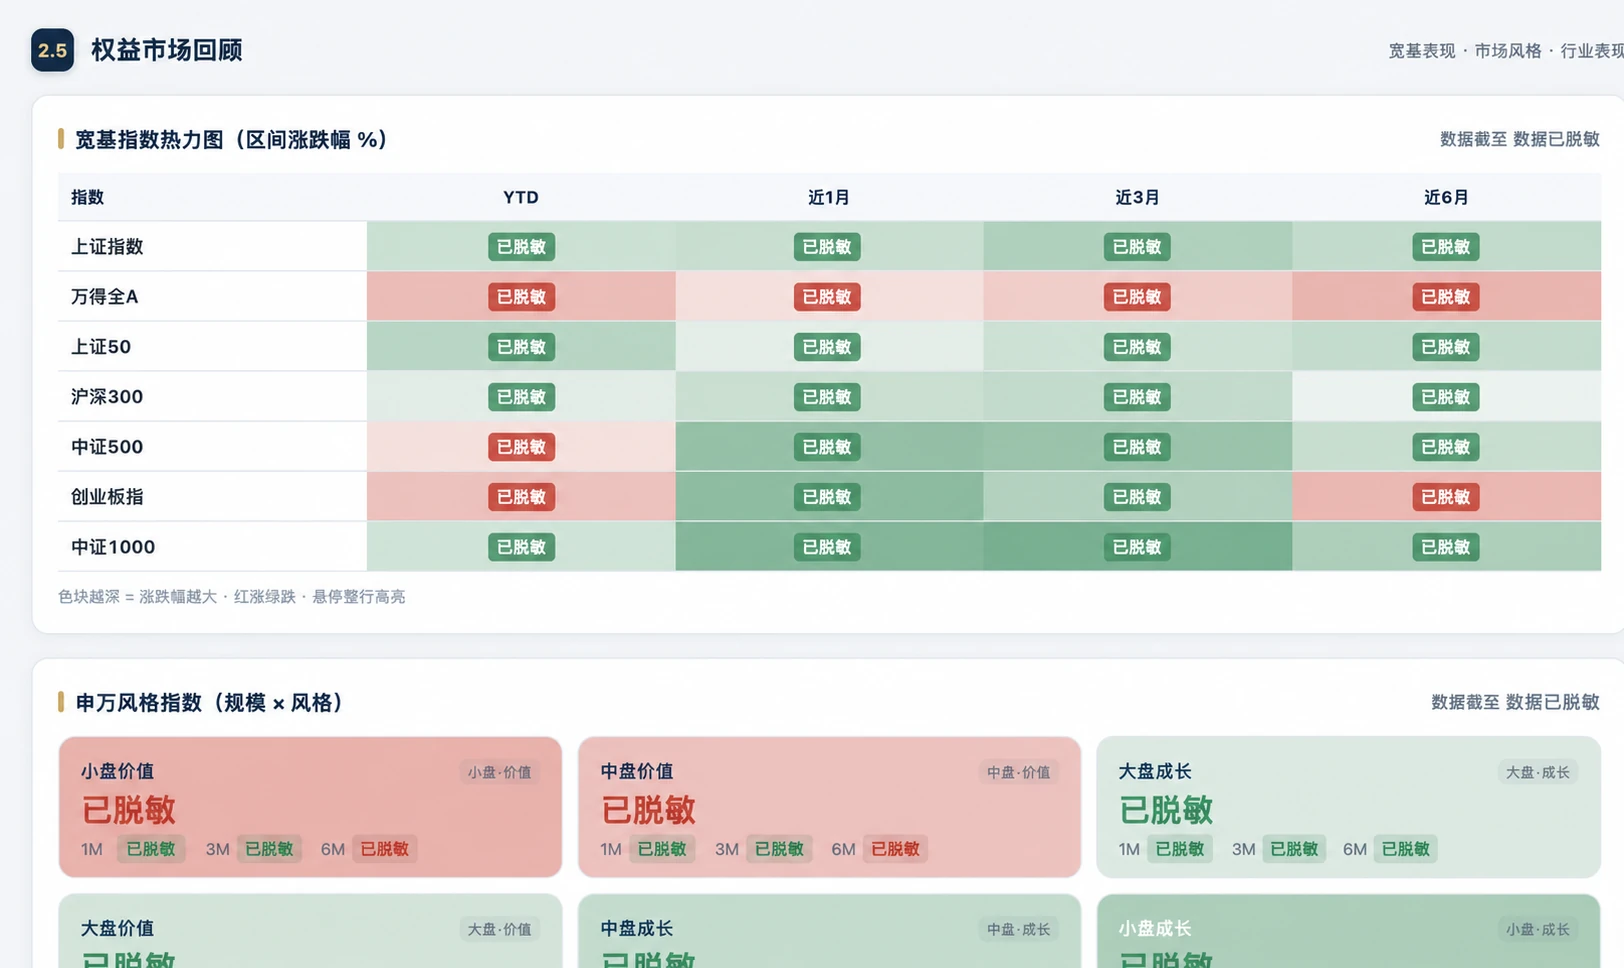
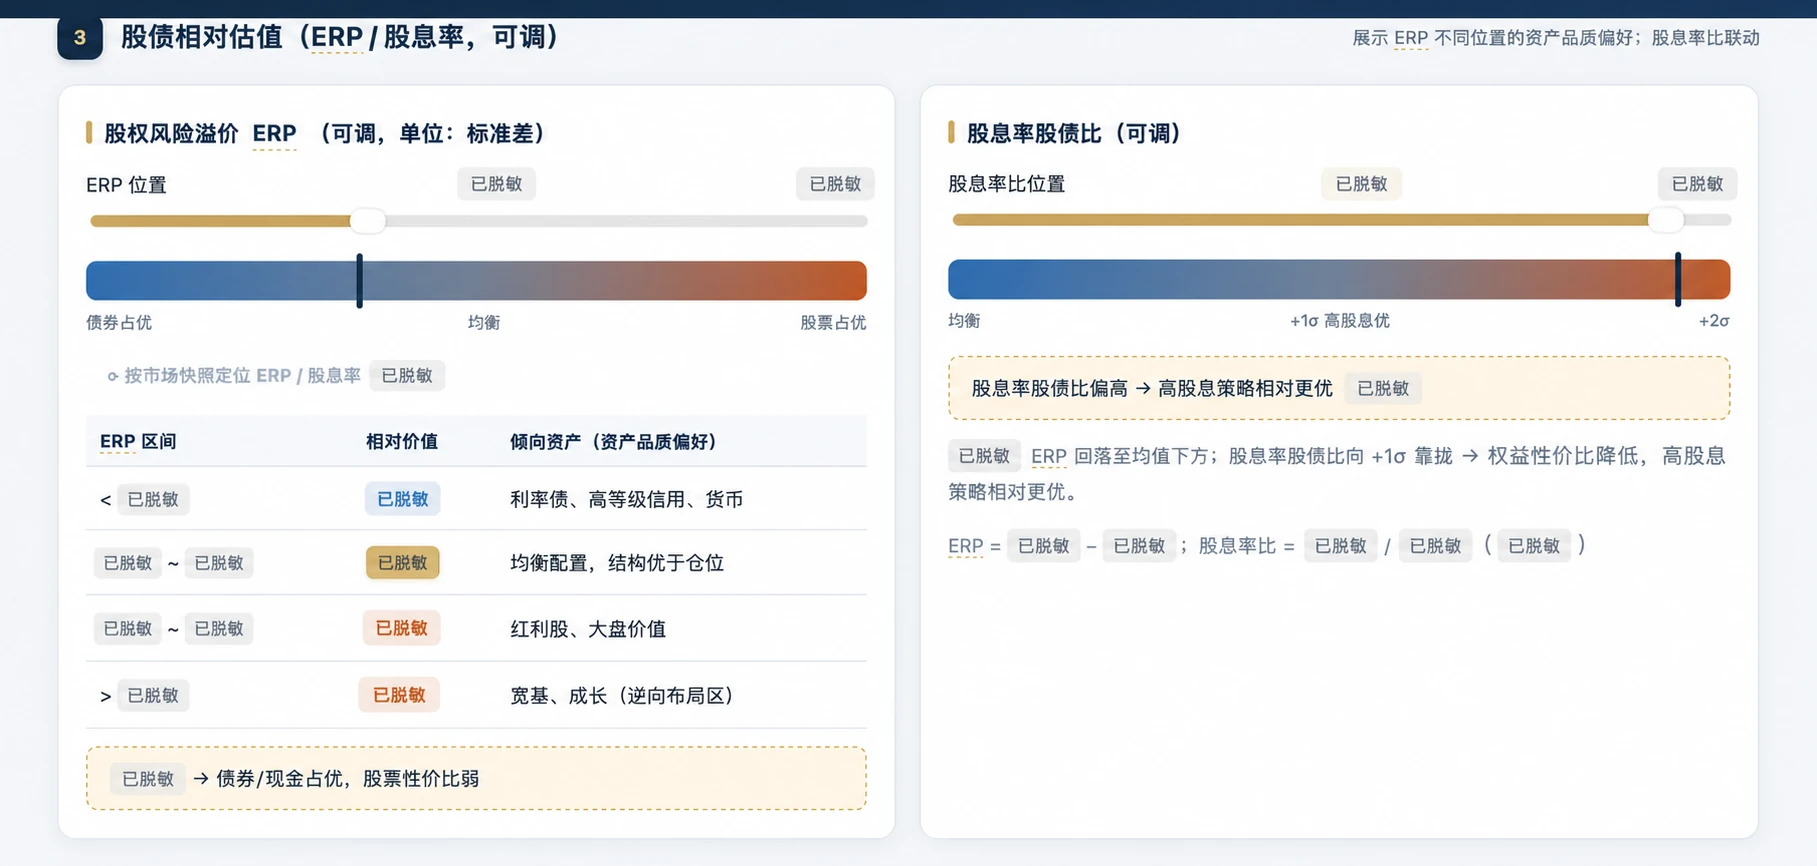
真实的工作界面包含宽基表现、风格与行业复盘,以及股债相对价值。公众版展示分析框架和读图方式,不展示具体指数涨跌、分位、估值或当前结论。
以股权风险溢价、股息率与利率水平理解股票和债券的相对性价比。输出不是机械切换,而是提示“应更多依赖结构,还是可以讨论仓位”。
色块在原工具中用于展示区间表现与相对位置。这里仅保留分析维度,不呈现任何时点数据。
战略资产配置不是从风险偏好标签开始,而是从长期收益目标、现金流、风险预算、合同边界与治理能力共同反推配置中枢和可调整空间。
定义收益目标、负债或支付特征,以及组合需要解决的长期问题。
检查流动性、回撤预算、投资范围、合同与适用规则。
形成权益、固收及流动性等资产的战略中枢与可调整区间。
验证不同情景下的目标可达性、组合韧性与执行边界。
最终输出将战略中枢、宏观状态、权益与固收研究、相对估值和情景约束聚合。系统保留“为什么”的链条,而不将判断伪装成确定性的预测。
内部输出会包含结构方向、偏离区间、成立条件、反方证据和复核触发点。公开版仅展示其逻辑形式。
本页刻意展示“怎么做研究”,而不是“替谁做了什么配置”。这既保护了受托工作中的信息边界,也让真正感兴趣的人能判断是否值得进一步交流。
如果你关注养老金、年金、长期资金的资产配置研究,或希望交流受托治理、投研框架与投资监督方法,欢迎联系制作者刘益隆。
 扫码添加微信交流完整框架与合作可能